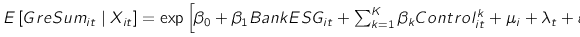
摘 要:近年来,利用央行沟通进行预期管理已然成为全球主要经济体的中央银行优化货币政策调控效果的重要举措。面对当下中国居民预期较弱的局面,央行沟通的重要性不言而喻,从学术层面厘清如何通过精准的央行沟通实现特定的货币政策目标,进而完善靶向预期管理具有理论重要性和实践亟需性。鉴于此,文章聚焦不同类型央行沟通的政策效应差异,综合运用自然语言处理模型和动态主题模型构建全新的“情绪捕捉+主题分类”型央行沟通指数,实证分析了不同主题下的央行沟通对货币政策最终目标的影响。研究发现:文章构建的“情绪捕捉+主题分类”型央行沟通指数能够很好地捕捉央行沟通语义,较为准确地反映经济典型事实和央行政策意图;如果以促进经济增长和价格水平回升为阶段性货币政策目标,应重视对国内宏观经济和国际经济形势等经济基本面的沟通;如果以维护金融稳定为阶段性目标,应重视对金融政策等政策操作细节的沟通,这可以起到明显的防风险作用;如果以维护汇率稳定为阶段性目标,应重视对国际经济形势的沟通,同时兼顾对宏观经济和公开市场操作的沟通。据此,文章提出要在理论层面将央行沟通作为货币政策调控的新型基础性工具,着力构建基于货币政策目标多元化背景下的分主题式央行沟通政策体系,同时积极拓展和推广各类人工智能大语言模型在央行沟通指数构建和市场动态监测方面的应用,进一步提升预期管理的针对性和靶向性。
摘 要:防范和化解地方隐性债务风险以及综合整治行业“内卷式”竞争,是当前中国经济高质量发展的两大关键议题。文章基于“内卷式”竞争的经济内涵,利用2007—2020年税收调查微观数据,借助超效率SBM—GML模型测度了城市—行业层面的“内卷式”竞争指数,系统考察了地方隐性债务风险对“内卷式”竞争的影响及其作用机制。研究发现,地方隐性债务风险上升显著加剧了“内卷式”竞争,呈现出“推波助澜”效应。机制检验表明,地方隐性债务风险通过市场扭曲效应和融资约束效应推动“内卷式”竞争加剧。异质性分析显示,“推波助澜”效应在对外开放度较低、官员晋升压力较大的城市中更为显著;从时间—产业维度看,“推波助澜”效应在2008—2015年集中于第二产业,而2016—2020年则主要体现在第三产业。进一步研究发现,“推波助澜”效应也存在转化为“拨乱反正”效应的可能。显性债务风险可通过预算刚性约束效应抑制“内卷式”竞争;隐性债务风险在地方政府信息披露水平较高时,亦可通过预算刚性约束效应抑制“内卷式”竞争。文章从地方隐性债务风险治理视角揭示了“内卷式”竞争的制度根源,为综合整治“内卷式”竞争,推动高质量发展提供了历史经验与政策启示。
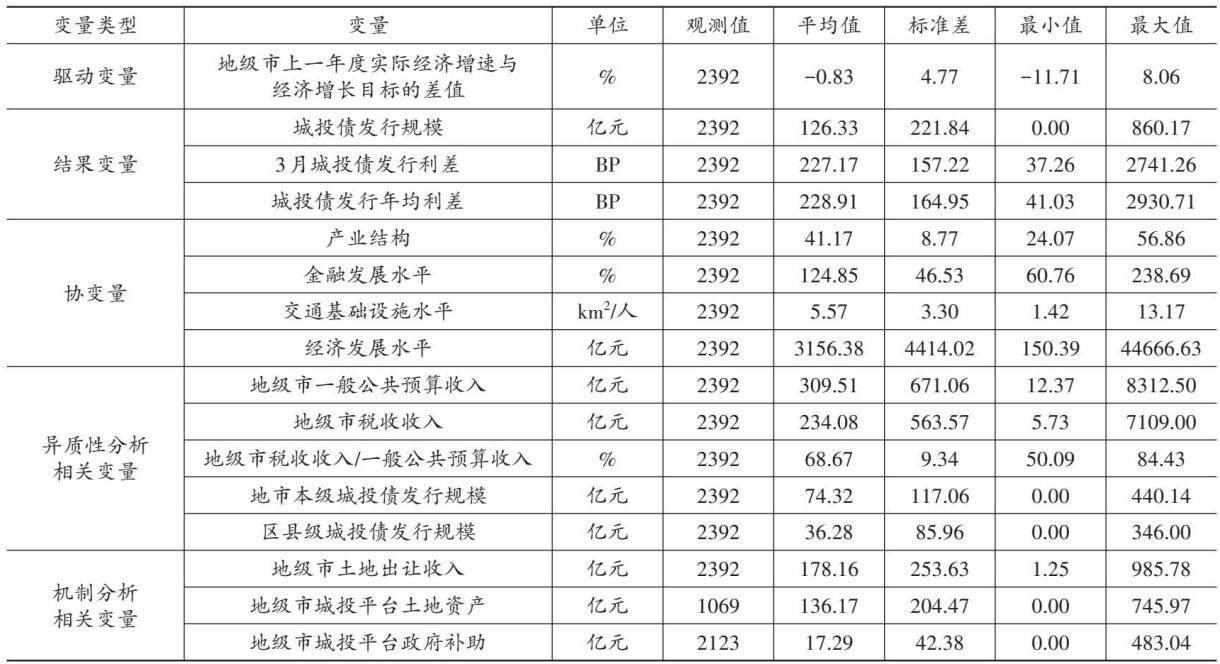
摘 要:防范和化解地方债务风险对我国财政金融稳定影响重大。经济增长目标完成与否可能会对城投债券发行的供给端和需求端产生影响:一方面未完成经济增长目标地区可能因“晋升锦标赛”存在更强发债动力;另一方面“隐性担保”预期的存在是中国城投债券市场的重要特征,投资者会担忧未完成经济增长目标的地区缺乏偿债保障,进而收缩相关投资。研究聚焦2014年中央强化地方债务监管后的新形势,手工搜集地级市经济增长目标数据,采用断点回归设计识别城投债扩张的驱动因素。研究发现,上一年度经济增长目标完成与否显著影响下一年度城投债发行规模和发行利差,完成经济增长目标的地区城投债发行规模较未完成目标地区增加约60%,次年3月份平均利差降幅约为38个基点,而次年全年平均利差降幅约为40个基点,表明经济发展良好地区因释放积极信号更易获得较低融资成本,增大发行规模。多种稳健性检验验证了结论可靠性,异质性分析显示地方财政收入质量和城投平台层级会影响目标完成对城投债发行的作用,机制分析表明完成经济增长目标的地区会通过土地出让收入、城投平台土地资产和政府补助收入的增加释放积极的“担保信号”,提升投资者信心,从而使得城投债发行规模增加、发行利差下降。基于此,研究认为有必要在防范区域融资分化与债务集中风险的同时,推进城投债市场化改革,以逐步打破隐性担保预期。
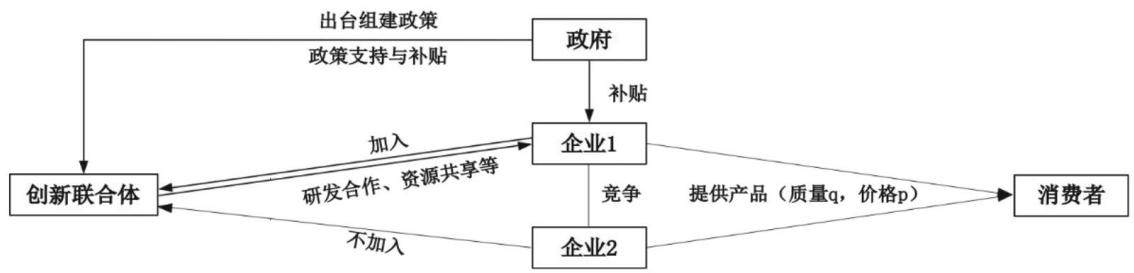
摘 要:关键核心技术是维护产业链安全与推动经济高质量发展的战略基石。在新型举国体制下,创新联合体作为破解“卡脖子”难题的新型攻关模式,其效能有待科学验证。文章基于2014—2023年全国A股上市企业面板数据,利用文本挖掘与网络分析法识别关键核心技术,构建霍特林模型,揭示创新联合体促进关键核心技术突破的作用机理,并运用多时点双重差分模型实证检验创新联合体对关键核心技术突破的影响。研究结果表明,创新联合体会显著促进关键核心技术的突破。机制检验发现,创新联合体主要通过拓展知识宽度、缓解融资约束和增加政府补助促进企业关键核心技术突破。异质性检验讨论了微观主体、中观市场及宏观制度等三个维度,发现创新联合体的技术突破效果对于资源调动能力强的国有及大型企业、头部效应明显的高集中度行业以及市场机制相对薄弱的东北和中部地区来说更为突出。进一步研究发现,关键核心技术突破能显著提升企业的全要素生产率,助力企业在市场竞争中占据更有利的地位。文章对评估创新联合体效能进行了有益尝试,可为中国实现高水平科技自立自强提供决策参考。
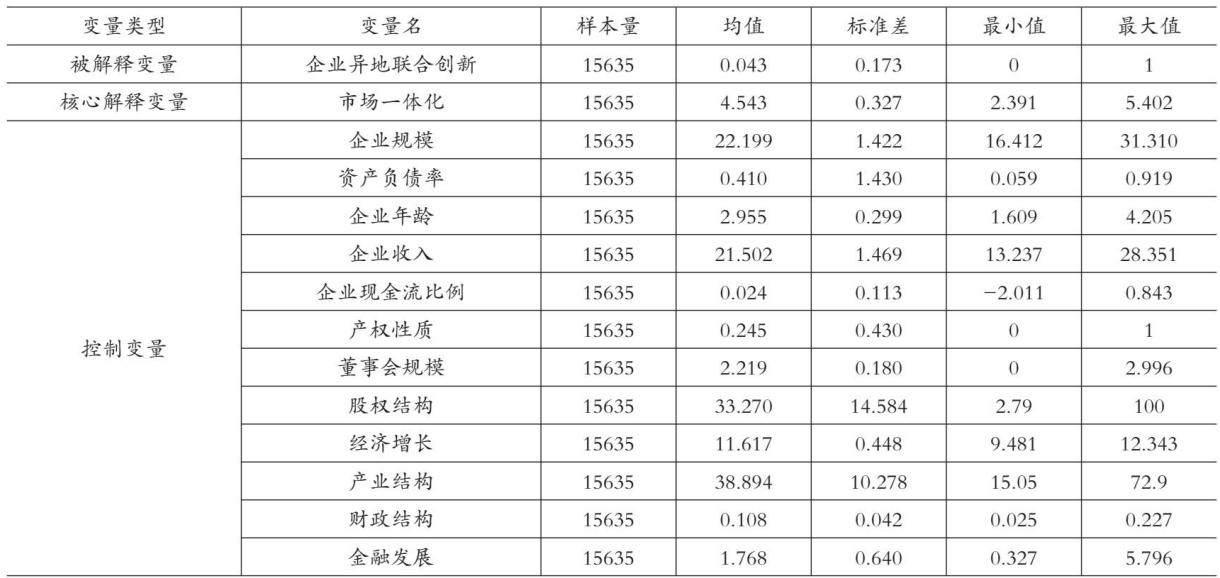
摘 要:研究全国统一大市场对企业创新资源配置的影响不应局限于企业内部视角,而应深入分析跨越单一企业边界的协同合作。文章以2016—2022年的上市公司作为研究样本,在识别上市公司异地联合专利的基础上,对全国统一大市场能否推动企业联合创新行为展开研究。实证结果表明,全国统一大市场具有联合创新效应。具体表现为,城市市场一体化水平每增加一个标准差,企业异地联合专利申请比例平均增加10.65%。机制分析表明,统一大市场可通过推动企业异地扩张、建立战略合作联盟等外部资源配置途径,以及促进企业专业化分工、数字化转型等内部结构调整方式,推动企业联合创新。异质性分析显示,该影响在企业间合作专利、发明型专利、自主创新能力相对较弱企业、非国有企业、靠近城市中心和东部地区的样本中更为显著。拓展研究发现,统一大市场对企业联合创新产生的推动效应能够显著降低企业与往年的技术相似度,实现创新边界的突破。文章研究结论表明,在推进全国统一大市场建设的进程中,企业会偏好联合创新行为,这为促进企业牵头组建联合创新体,进而实现高质量发展提供有效助力。
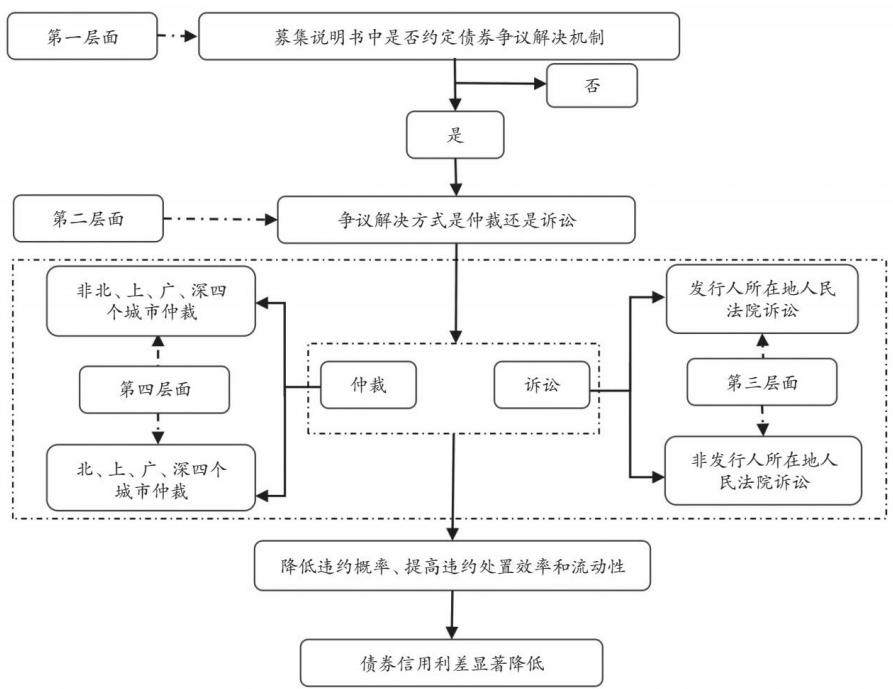
摘 要:畅通债券违约的法治化救济渠道,平稳有序化解债券风险,不仅是保护投资者合法权益的需要,更是进一步防范化解系统性金融风险,维护国家金融安全和社会稳定的重要防线。在募集说明书中事先约定争议解决机制有利于高效快速解决债券违约纠纷,从而降低投资者维权不确定性,优化债券风险定价。文章手工整理债券募集说明书中关于争议解决机制约定的数据,考察债券争议解决机制设置对投资者权益保护的影响。研究发现,募集说明书中约定了债券争议解决机制、争议解决机制约定的争议解决方式为仲裁时显著降低了债券信用利差,证实其投资者权益保护价值。机制检验结果表明,债券争议解决机制通过事前震慑(降低债券违约概率)、事后处置(提高债券违约处置效率)和市场反馈(提高债券流动性)三重路径作用于信用利差。进一步地,当争议解决机制约定在非发行人所在地人民法院诉讼或仲裁地点在北上广深四个城市时,信用利差降低效应更强。异质性检验发现,债券争议解决机制导致信用利差降低的现象在行业违约风险较高、民营企业、盈余管理水平较高、承销商声誉不佳、债券没有担保的情况下更加显著。文章的研究为债券市场违约处置进一步向市场化、法治化迈进提供了实证依据。
摘 要:信贷契约中的监督激励机制是缓解企业绿色创新动力不足、防止资金滥用的重要机制之一。借助银企间信贷关系数据,基于信贷监督激励理论考察贷款银行践行ESG理念对借款企业绿色创新的影响及作用机制。研究发现,银行践行ESG理念能够显著促进借款企业绿色创新,该结果经过系列检验后依旧稳健。机制识别发现,在ESG理念的驱动下,银行通过强制性信贷监督与相机性信贷监督两种方式对借款企业绿色创新形成监督激励作用。异质性检验发现,上述激励作用在议价能力高、研发操纵程度高及环境信息披露差的企业中更为显著。分维度检验揭示,银行践行ESG理念对实质性绿色创新的促进作用更为突出,且主要体现在环境理念和治理理念的践行层面。进一步地,银企间ESG理念的一致性能有效推动企业开展实质性绿色创新,而非策略性绿色创新,从而助力实现绿色高质量创新。经济后果检验发现,随着银行ESG理念践行的深化,企业绿色创新能够显著减少污染排放并提升产品竞争优势。文章从信贷契约的监督激励视角揭示了银行ESG理念践行推动实体企业绿色转型的内在逻辑,对完善绿色金融支持体系具有重要理论价值。
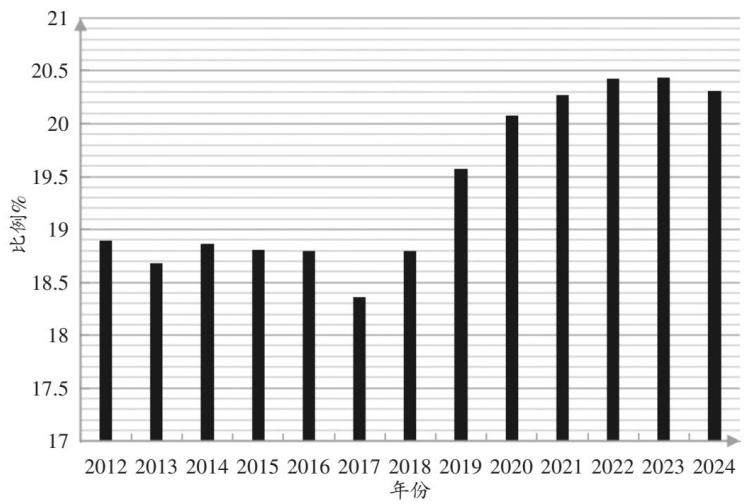
摘 要:在全球气候变化与低碳转型的背景下,人工智能与绿色技术作为新兴关键技术,日益成为企业绿色转型的重要推动力量。文章聚焦人工智能和绿色技术两者的融合对企业绿色转型的影响,基于2012—2024年1052家上市企业数据,利用BERT大语言模型分析企业专利摘要,并通过双向固定效应模型实证分析了人工智能与绿色技术融合对企业绿色转型的影响机制。研究表明:(1)两者技术融合有助于促进企业绿色转型,技术融合每提高一个单位,企业绿色化程度平均提升4.85%。(2)机制分析表明:人工智能与绿色技术融合主要通过拓展企业知识多元化和提高企业绿色技术创新质量两条路径促进企业绿色转型。(3)企业的投资效率、专利中人工智能与绿色技术的融合质量能够正向调节技术融合对企业绿色转型的促进作用。(4)异质性分析表明:在偏向绿色技术的融合专利、位于投入端的融合专利,以及聘请绿色背景高管的企业、技术密集型和劳动密集型企业中,技术融合对企业绿色转型的促进作用更为显著。